 Login
 പഠിക്കാം & സമ്പാദിക്കാം
 Home
9 Nov 2026 2:20 PM IST
Summary
ഉത്സവച്ചെലവ് നടത്തിയ കുടുംബങ്ങളില് 83 ശതമാനവും സമ്പാദ്യത്തില് നിന്ന് പണം ഉപയോഗിച്ചതായി സര്വേ വ്യക്തമാക്കുന്നു.
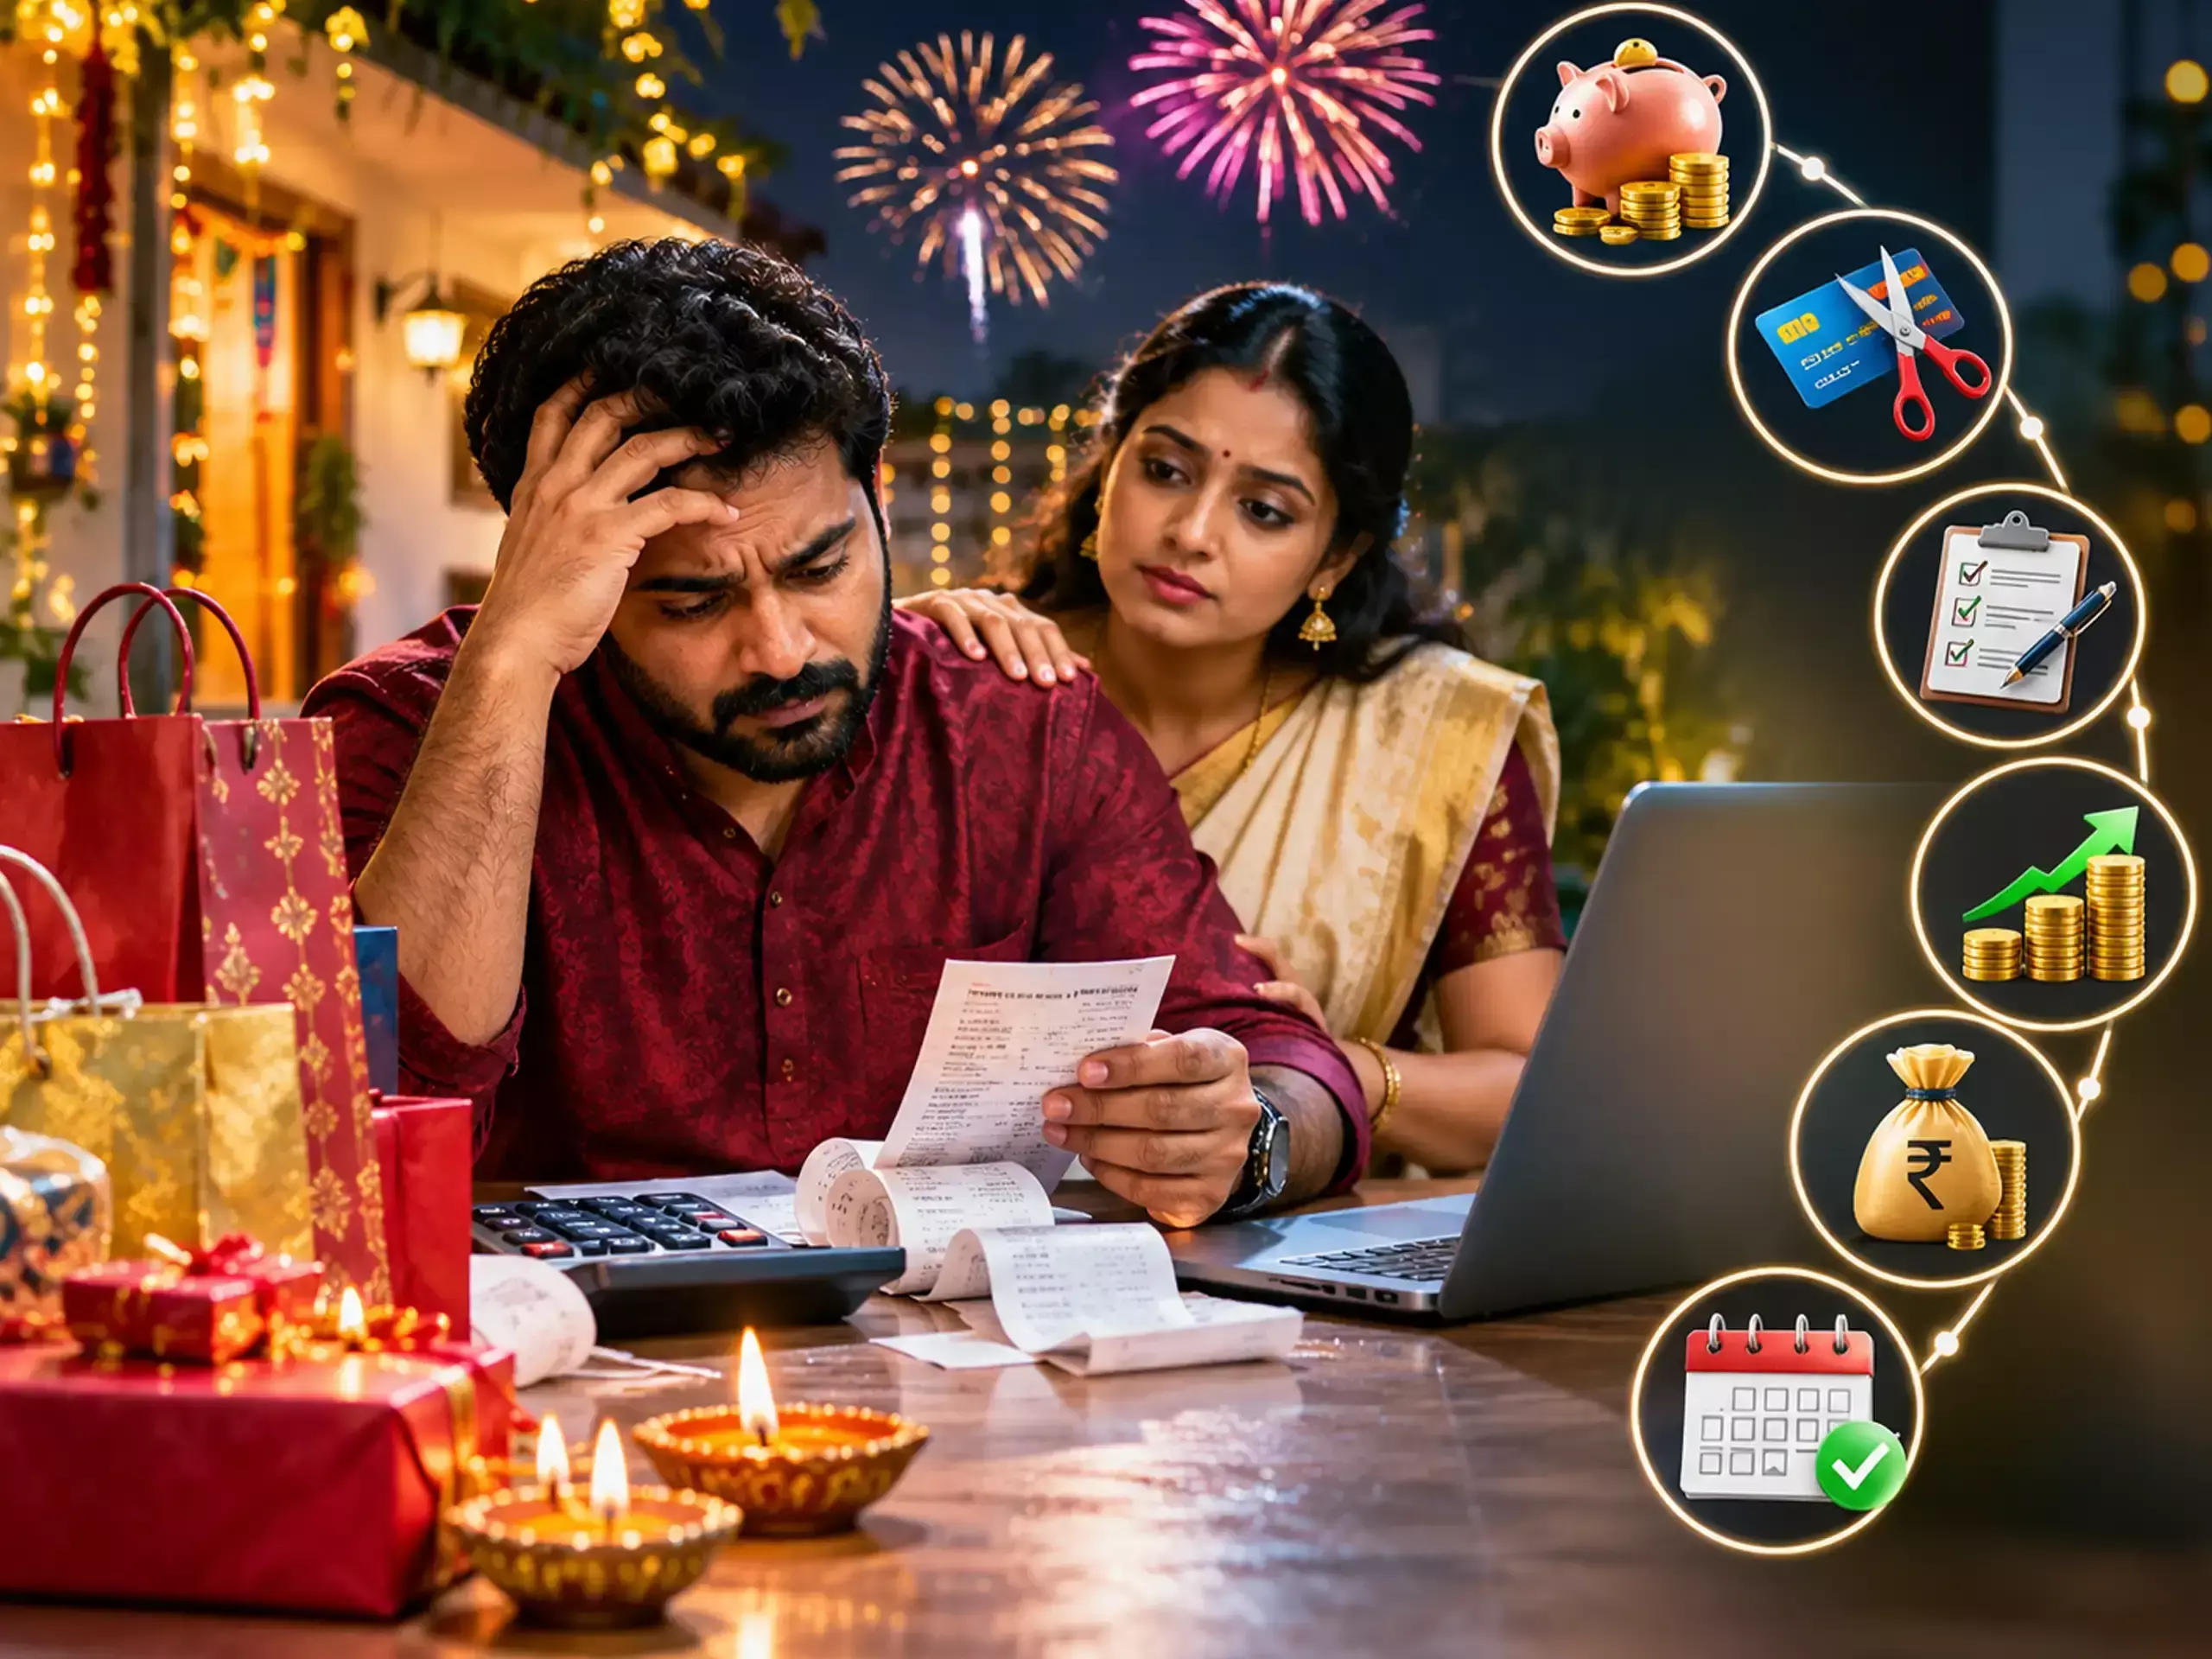
ദീപാവലി ആഘോഷങ്ങളും ഷോപ്പിങ്ങും കഴിഞ്ഞെങ്കിലും പല കുടുംബങ്ങളുടെയും സാമ്പത്തിക ബാധ്യതകള് ഇനിയും അവസാനിച്ചിട്ടില്ല. ക്രെഡിറ്റ് കാര്ഡ് ബില്ലുകള്, ഉത്സവകാല EMI-കള്, പേ ലേറ്റര് പേയ്മെന്റുകള് എന്നിവ വരും മാസങ്ങളിലും കുടുംബ ബജറ്റിനെ ബാധിച്ചേക്കാം. ആഘോഷങ്ങള്ക്കായി ചെലവഴിച്ച പണം നിയന്ത്രിക്കാനും സാമ്പത്തികനില വീണ്ടും മെച്ചപ്പെടുത്താനും ചില കാര്യങ്ങള് ശ്രദ്ധിക്കണമെന്ന് സാമ്പത്തിക വിദഗ്ധര് നിര്ദേശിക്കുന്നു.
ആഘോഷച്ചെലവ് എത്ര?
കോണ്ഫെഡറേഷന് ഓഫ് ഓള് ഇന്ത്യ ട്രേഡേഴ്സ് (CAIT) കണക്കുപ്രകാരം, ഈ വര്ഷത്തെ ഉത്സവകാല വ്യാപാരം ഏഴ് ലക്ഷം കോടി രൂപ കവിയുമെന്നാണ് പ്രതീക്ഷ. 2025ലെ 6.05 ലക്ഷം കോടി രൂപയുമായി താരതമ്യം ചെയ്യുമ്പോള് ഏകദേശം 16 ശതമാനം വര്ധനയാണിത്. എന്നാല് ലോക്കല് സര്ക്കിള്സ് നടത്തിയ സര്വേ വ്യത്യസ്തമായ ചിത്രം നല്കുന്നു. ഈ വര്ഷത്തെ ഉത്സവകാല ചെലവ് 1.97 ലക്ഷം കോടി രൂപയെന്നാണ് സര്വേയുടെ കണക്ക്. കഴിഞ്ഞ വര്ഷത്തെ അപേക്ഷിച്ച് ആറു ശതമാനം കുറവ്. ഉത്സവച്ചെലവ് നടത്തിയ കുടുംബങ്ങളില് 83 ശതമാനവും ഇതിനായി സമ്പാദ്യത്തില്നിന്ന് പണം ഉപയോഗിച്ചതായും സര്വേ വ്യക്തമാക്കുന്നു.
സാമ്പത്തികം വീണ്ടെടുക്കാന് ആറ് വഴികൾ
1. എല്ലാ ചെലവുകളും കണക്കാക്കുക
ദീപാവലിക്കായി നടത്തിയ എല്ലാ വാങ്ങലുകളും വായ്പകളും EMI-കളും ഒരിടത്ത് രേഖപ്പെടുത്തുക. ക്രെഡിറ്റ് കാര്ഡ് ബില്ലുകള്, വ്യക്തിഗത വായ്പകള്, ബൈ നൗ പേ ലേറ്റര് ഇടപാടുകള്, ഇതിനകം പിന്വലിച്ച സമ്പാദ്യം എന്നിവയും കണക്കില് ഉള്പ്പെടുത്തണം. ചെറിയ തവണകളായി നടത്തിയ വാങ്ങലുകള് പോലും ഒന്നിച്ചുചേരുമ്പോള് വലിയ ബാധ്യതയായി മാറാം.
2. ഉയര്ന്ന പലിശയുള്ള കടങ്ങള് ആദ്യം തീര്ക്കുക
ക്രെഡിറ്റ് കാര്ഡ് കുടിശ്ശികയ്ക്ക് പ്രത്യേക ശ്രദ്ധ നല്കണം. പല കാര്ഡുകളിലും പ്രതിമാസം 2.5% മുതല് 4% വരെ പലിശ ഈടാക്കാം. ഇത് വാര്ഷികാടിസ്ഥാനത്തില് ഏകദേശം 30% മുതല് 48% വരെയാകാം. അതിനാല് മിനിമം തുക മാത്രം അടച്ച് ബാക്കി കുടിശ്ശിക നീട്ടിക്കൊണ്ടുപോകുന്നത് ഒഴിവാക്കണം. മുഴുവന് തുകയും അടയ്ക്കാന് കഴിയാത്തവര് കുറഞ്ഞ പലിശയുള്ള വായ്പയോ ബാലന്സ് ട്രാന്സ്ഫര് സൗകര്യമോ പരിഗണിക്കാം. എന്നാല് അതിന് മുമ്പ് പ്രോസസിങ് ഫീസും മറ്റ് ചാര്ജുകളും പരിശോധിക്കണം.
3. EMI പരിധി നിശ്ചയിക്കുക
മാസവരുമാനത്തിന്റെ 40 മുതല് 50 ശതമാനം വരെ മാത്രമേ ആകെ വായ്പാ തിരിച്ചടവുകള്ക്കായി മാറ്റിവയ്ക്കാവൂ എന്നതാണ് വിദഗ്ധര് നല്കുന്ന പൊതുവായ നിര്ദേശം. നിലവിലുള്ള വായ്പകളുടെയും ഉത്സവകാലത്ത് എടുത്ത പുതിയ EMIകളുടെയും തുക ഇതില് ഉള്പ്പെടും. വാടകയും മറ്റ് അത്യാവശ്യ ചെലവുകളും കൂടുതലുള്ളവര് തിരിച്ചടവിന്റെ പരിധി ഇതിലും കുറയ്ക്കണം.
4. അടിയന്തര ഫണ്ട് പുനര്നിര്മിക്കുക
ഉത്സവച്ചെലവിനായി സമ്പാദ്യം ഉപയോഗിച്ചവര് അത് വീണ്ടും കെട്ടിപ്പടുക്കണം. കുറഞ്ഞത് മൂന്ന് മുതല് ആറ് മാസം വരെയുള്ള അത്യാവശ്യ ചെലവുകള്ക്ക് മതിയായ തുക അടിയന്തര ഫണ്ടായി സൂക്ഷിക്കണമെന്നാണ് സാമ്പത്തിക വിദഗ്ധരുടെ പൊതുവായ നിര്ദേശം. അടിയന്തര ആവശ്യങ്ങള്ക്ക് എളുപ്പത്തില് ലഭ്യമാകുന്ന രീതിയില് ഈ പണം സൂക്ഷിക്കുന്നതാണ് ഉചിതം.
5. SIP നിര്ത്തണോ എന്ന് ആലോചിച്ച് തീരുമാനിക്കുക
നിക്ഷേപം തുടരുന്നതിനൊപ്പം ഉയര്ന്ന പലിശയുള്ള കടങ്ങള് അവഗണിക്കരുത്. ക്രെഡിറ്റ് കാര്ഡ് കുടിശ്ശികയ്ക്ക് 30 മുതല് 48 ശതമാനം വരെ വാര്ഷിക പലിശ നല്കേണ്ടിവരുമ്പോള്, നിക്ഷേപത്തില് നിന്ന് അത്രയും നേട്ടം ഉറപ്പില്ല. അതിനാല് നിലവിലെ പണമൊഴുക്ക്, കടബാധ്യത, സമ്പാദ്യം എന്നിവ വിലയിരുത്തി SIP തുടരണമോ താല്ക്കാലികമായി ക്രമീകരിക്കണമോ എന്ന് തീരുമാനിക്കണം.
6. കടം കുറയ്ക്കാന് ബോണസ് ഉപയോഗിക്കുക
ഉത്സവ ബോണസ് ലഭിക്കുന്നവര് അത് വീണ്ടും ഷോപ്പിങ്ങിനായി ചെലവഴിക്കുന്നതിന് പകരം ഉയര്ന്ന പലിശയുള്ള കടങ്ങള് തീര്ക്കാന് ഉപയോഗിക്കാം. തുടര്ന്ന് അടിയന്തര സമ്പാദ്യം പുനര്നിര്മിക്കുകയും ശേഷിക്കുന്ന തുക നിക്ഷേപങ്ങള്ക്കും ഭാവിയിലെ ആവശ്യങ്ങള്ക്കുമായി മാറ്റിവയ്ക്കുകയും ചെയ്യാം.
ദീപാവലി ചെലവുകള് വരും മാസങ്ങളിലെ സാമ്പത്തിക ലക്ഷ്യങ്ങളെ ബാധിക്കാതിരിക്കാന് ഇപ്പോള് തന്നെ കൃത്യമായ ബജറ്റ് തയ്യാറാക്കുകയാണ് പ്രധാനം. പുതിയ വായ്പകള് ഒഴിവാക്കി നിലവിലുള്ള ബാധ്യതകള് കുറയ്ക്കുകയും സമ്പാദ്യം വീണ്ടെടുക്കുകയും ചെയ്താല് കുടുംബങ്ങളുടെ സാമ്പത്തികനില കൂടുതല് സുരക്ഷിതമാക്കാം.